読者の実例・ストーリー
状況
銀行の窓口で、「個人向け国債は国が出すので安全です」と勧められました。預金より金利が高いと説明され、その場で申し込みそうになりました。
気づいた点
- 個人向け国債は、1万円から買えます。種類によって、満期と金利の決まり方が違います(変動金利型の10年と、固定金利型の5年、3年)。
- 元本は額面で償還されますが、「いつでも自由に引き出せる」わけではありません。原則として、買ってから1年間は売却(中途換金)できません。1年たったあとに途中で換金すると、直前の一定期間分の利子相当額が差し引かれます。
- 物価が上がる局面では、元本が減らなくても、お金で買える量が減ることがあります。
- 発売の条件(金利など)は、発行のたびに変わります。財務省の個人向け国債の案内で、最新の内容を確認する必要があります。
見送る理由
勧められたとき、そのお金を何のために置くのか(すぐ使う予定はあるか、生活費の備えか)が決まっていませんでした。目的が決まらないまま、1年は動かせないお金にするのを避けようと考え、いったん見送りました。
判断を変える条件
たとえば、生活費の備えを別に確保できて、このお金を1年以上使う予定がないと整理できたときは、選択肢のひとつとして比べ直せます。買うことをすすめるものではありません。その場合も、金利と条件は、そのときの最新の案内で確かめます。見送ったあとの金利の動きで、この判断を評価する必要はありません。
この事例から確認できること
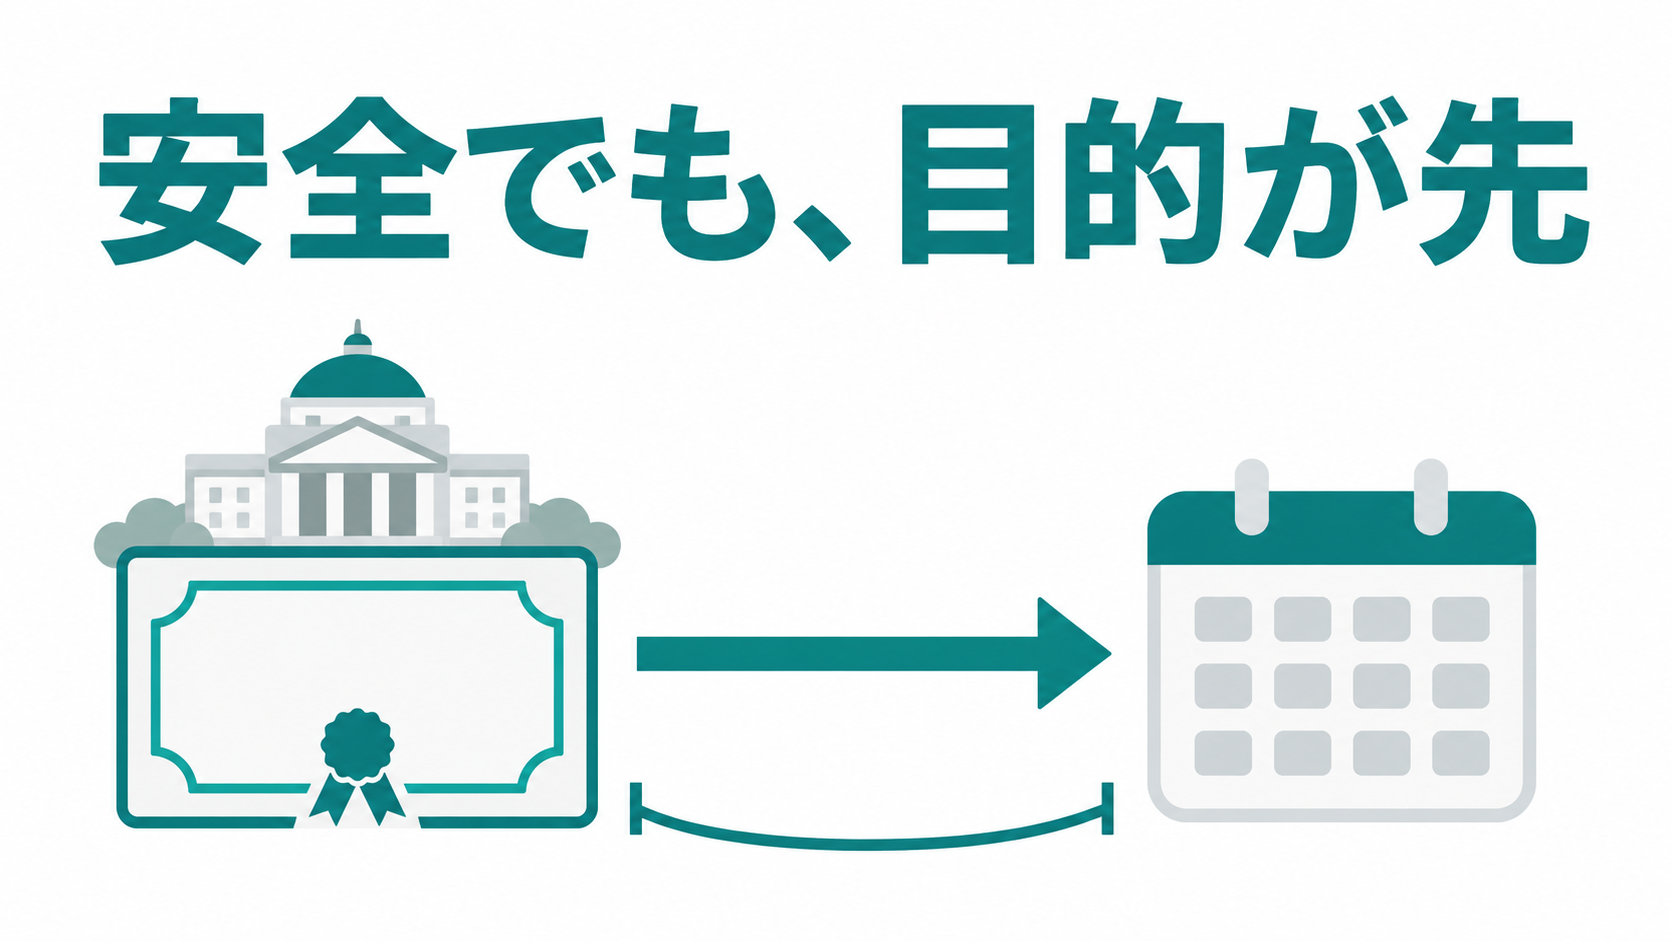
- 「安全」は、元本の支払いに関する話。引き出しやすさや、物価の影響は別に考える。
- お金を置く目的と、いつまで使わないかを、先に決める。
- 条件は発行ごとに変わるので、買う前に最新の案内を読む。
関連:「買わなかった」判断を記録する意味:見送り判断のチェックリスト
あなたの「買わなかった」経験も、ストーリーを送るからお知らせください。
この記事は読者の方から寄せられた実例をもとに、個人が特定されないよう再構成したストーリーです。数字や条件の一部は説明のための例で、特定の商品や投資を勧めるものではありません。商品の条件は変わることがあるため、申し込む前に財務省や販売会社の最新の案内を確認してください。
参考になったら、押して教えてください(匿名・1回)
次に読むなら
配当金だけで暮らすには、いくら必要か:仮の数字で考える
年間の生活費と配当利回りを仮に置き、必要な元本の大きさと前提の弱点を整理する。