
基礎解説
株価が急に大きく下がると、画面を見るたびに不安になります。2026年11月6日には、日経平均が3643円安の5万7434円になり、6万円を割りました。この下げについて日本経済新聞は、2026年11月14日に「資産形成、株価急落時の変わらぬ心得 個人のメリット生かし長期分散」という記事を出しています(会員限定。見出しと冒頭のみ確認)。この記事では、見出しにある「長期分散」に積み立てを加えた考え方を、急落の日にどう思い出せばよいか、投資コムの視点で整理します。
急落の日は、気持ちが先に動く
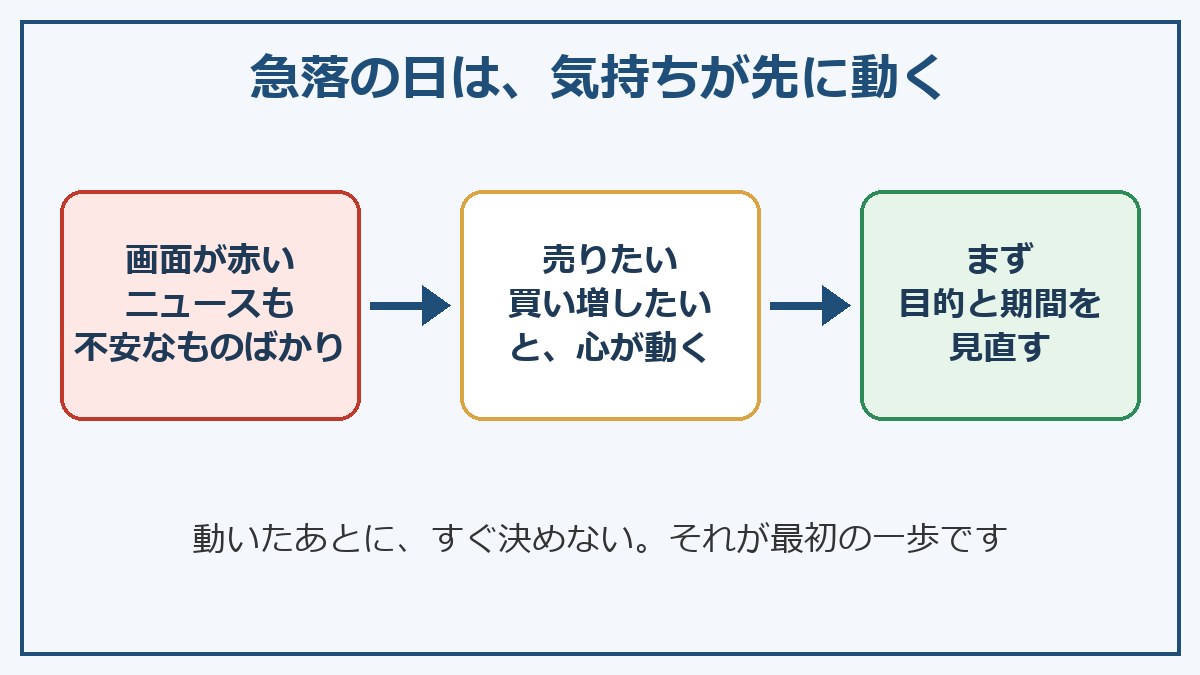
大きく下がった日は、「もっと下がる前に売りたい」「いまのうちに買い増したい」と、気持ちが先に動きます。この反応は、誰にでも起きます。大切なのは、気持ちが動いたあとに、すぐ売買を決めないことです。まず、そのお金の目的と、いつ使う予定かを見直します。
変わらない3つの考え方
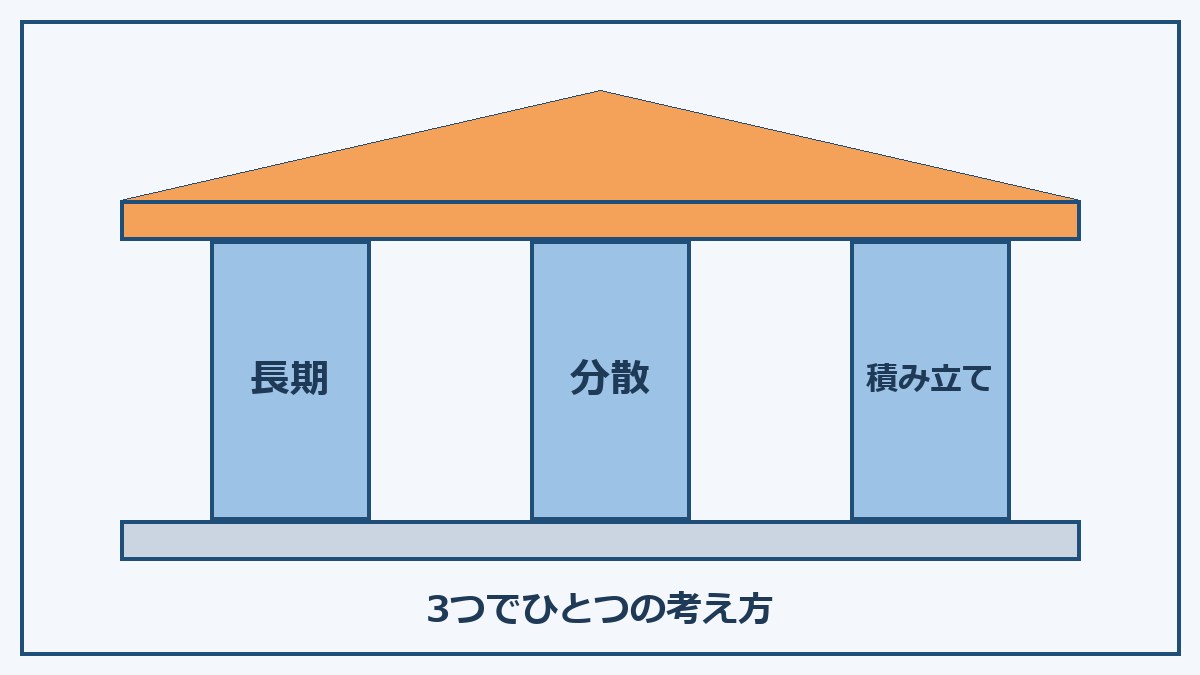
長期:使う時期まで時間がある
しばらく使う予定のないお金なら、短い期間の値動きに合わせて動く必要は小さくなります。反対に、近いうちに使うお金は、値下がりの影響を大きく受けます。長期で考えられるのは、使う時期まで時間があるお金です。長く持てば必ず増える、という意味ではありません。
分散:ひとつの話題に偏らない
今回の下げは、AI規制への警戒感などが背景として語られました。ひとつのテーマや国、会社に偏っていると、そのテーマが揺れたときに資産全体が大きく揺れます。分ける考え方は、分散投資とは何かで整理しています。分散には限界もあり、すべての資産が同時に下がる日もあります。
積み立て:買う時期をずらす
毎月同じ金額で買う方法を、積み立てといいます。価格が下がった月は多くの口数、上がった月は少ない口数を買うことになります。
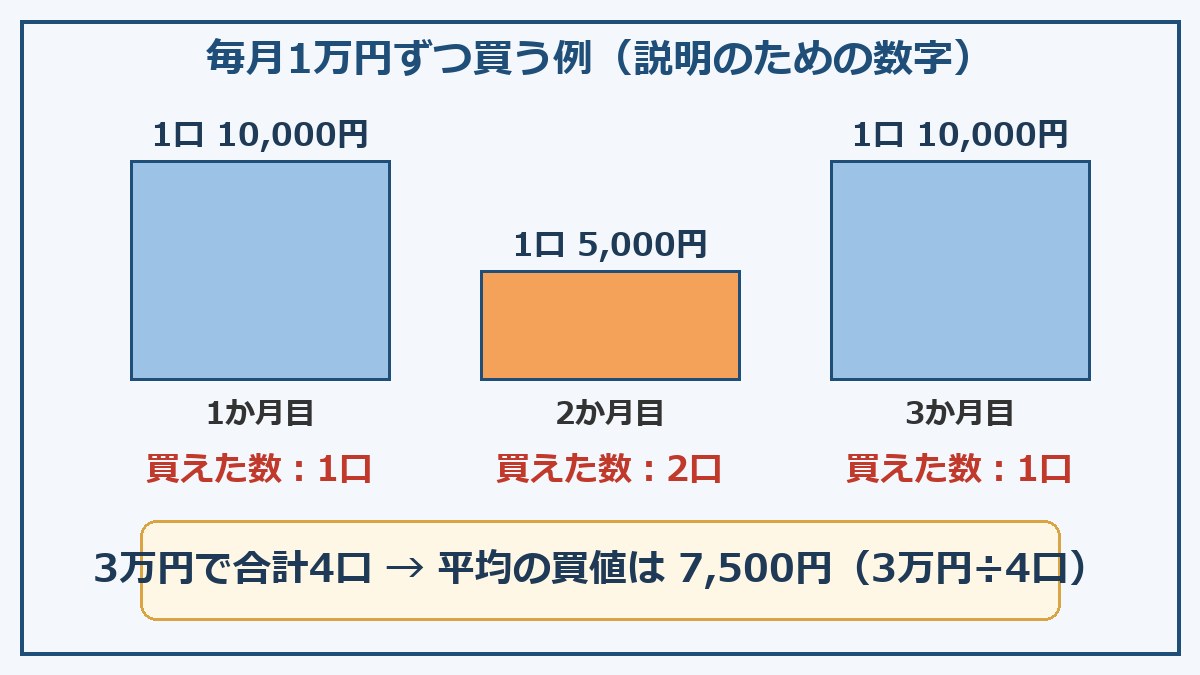
この例では、3か月で3万円を使い、合計4口を買っています。1口あたりの平均の買値は、3万円÷4口で7500円です。価格そのものの単純平均(約8333円)より低くなりますが、これは例の数字であり、実際の結果を約束するものではありません。価格が下がり続ける場合は、含み損が増えることもあります。
急落の日にしないこと
- 生活費を削って積み立てる。下がった日に続けられなくなります。生活費の備えは生活防衛資金として、投資とは別に確保します。
- 借りたお金で買い増す。下がり続けたとき、返済の負担だけが残ります。
- SNSや速報だけで、その日のうちに全部を決める。気持ちが動いている日の判断は、あとで見直すと違って見えることがあります。
NISAを使っていても、価格が下がれば評価額は下がります。NISAは税金の制度で、値下がりを防ぐものではありません。仕組みは新NISAの仕組みで確認できます。公式の説明は金融庁のNISA特設ウェブサイトにあります。
急落の日の3つの問い
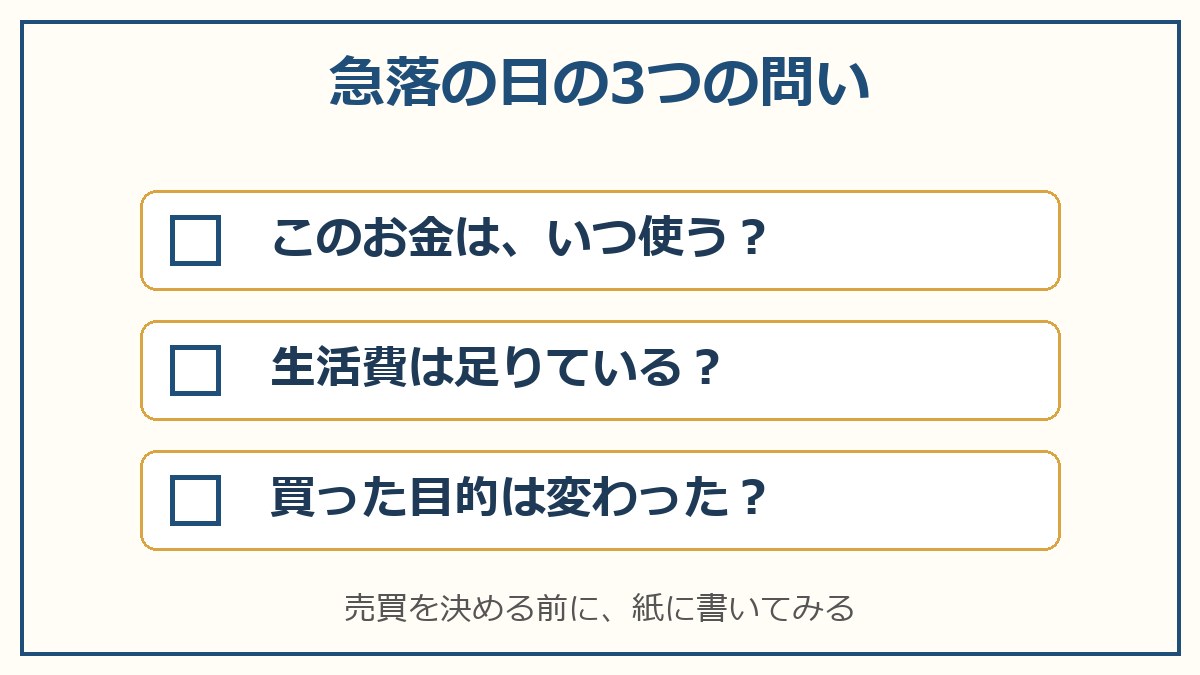
- このお金は、いつ使う?
- 生活費は足りている?
- 買った目的は変わった?
3つともはっきり答えられるなら、慌てて動く理由は小さくなります。答えられないものがあるなら、売買の前に、まず家計と目的を整理しましょう。続きは長期・積立・分散とは?と、積立額の決め方が参考になります。
目黒編集長が日経の記事を紹介したコラムは、株価が急落しても変わらないものです。
参考にした情報
- 資産形成、株価急落時の変わらぬ心得 個人のメリット生かし長期分散(日本経済新聞、2026年11月14日。会員限定のため見出しと冒頭のみ確認)
- 【夕刊】2026年11月6日:日経平均3643円安の5万7434円、6万円割れ(投資コム)
- NISA特設ウェブサイト(金融庁)
教育目的の読み物で、投資の助言ではありません。特定の商品や売買をすすめるものではありません。数字の例は、説明のためのものです。
参考になったら、押して教えてください(匿名・1回)
次に読むなら
株価が急落しても変わらないもの:目黒編集長が日経の記事を紹介します
日本経済新聞の「資産形成、株価急落時の変わらぬ心得」を、目黒編集長が紹介します。会員限定のため見出しと冒頭に書かれている…
関連記事
「国が出すから安全」と言われた個人向け国債を、いったん見送った話
「国が出すから安全」と勧められた個人向け国債を、目的が決まらないまま申し込むのを見送った読者の実例。中途換金の条件や物価の影響を確認します。
配当金だけで暮らすには、いくら必要か:仮の数字で考える
年間の生活費と配当利回りを仮に置き、必要な元本の大きさと前提の弱点を整理する。
退職金の運用を考えるときの視点:一般論として整理する
退職金を受け取ったあとの資金を、使う予定・備え・長期の運用に分けて考えるための視点を整理する。
投資と貯金の違いとは?元本・収益・リスクの考え方を整理する
投資と貯金の違いを、元本の扱い・収益の仕組み・リスクの3つの観点から初心者向けに整理します。