学習用ケース
築古の区分マンションを買ってリノベし、貸すかどうか。埼玉都民の会社員投資家が、現地確認、投資用融資での資金計画、強気と弱気の収支試算をたどります。そのうえで「強気でも赤字なら見送る」という基準で判断します。
目次
読者の方から、物件探しのコツをまとめた資料をいただきました。住まい探しの資料ですが、投資物件を選ぶときにも使える視点がたくさん入っています。その情報をもとに判断をたどる主人公は、埼玉県に住み、満員電車に揺られて都心の会社に通いながら区分マンションを買い進めているKさん(40代)です。埼玉から都内に通う、いわゆる「埼玉都民」の会社員です。Kさんは、築年数の経った1室を「買ってリノベして貸すか」を考えます。Kさんと物件の設定は、寄せられた資料の内容をもとに編集部が組み立てた例で、実在の人物や物件ではありません。
本文では、資料に書かれていた内容を【資料】、資料にない数値を置いたものを【仮定】、それらから計算したものを【試算】と表示しています。
1. 出会い:気になる物件を見つけた
【仮定】物件は、埼玉県内の駅から歩ける築古の区分マンションです。専有面積は60㎡台、価格は2,800万円(資料の試算例に合わせて置いた数字)です。内装は古いものの、リノベすれば賃貸として見劣りしない部屋になりそうだ、というのがKさんの第一印象でした。
資料にある「中古を買ってリノベし、取得費を抑える」という考え方が投資にも使えるか、Kさんは確かめることにしました。
2. 4つの視点で見る:不動産/構造/工事/お金
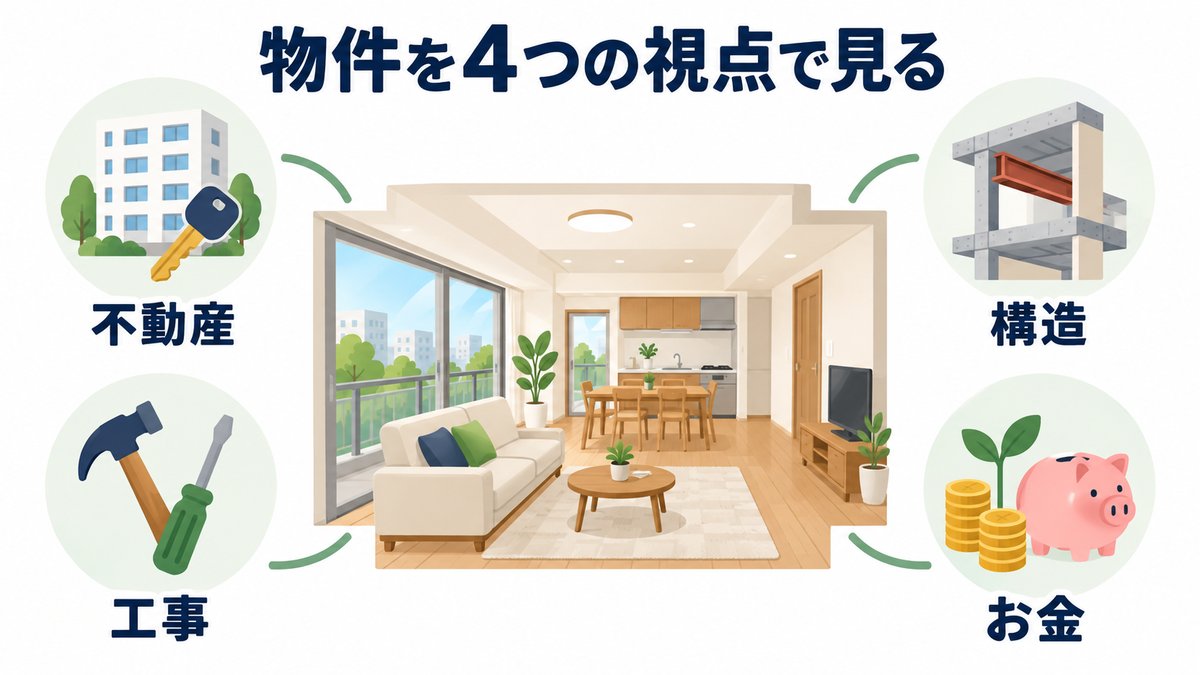
【資料】物件は「不動産(価格・立地・権利関係・将来の売りやすさ)」「構造」「工事(追加費用が出そうな部分)」「お金」の4つの視点で見る、とされています。Kさんは、これを投資用に読み替えました。
- 不動産:その場所に賃貸の需要があるか。権利関係に問題はないか。「将来の売りやすさ」は、そのまま出口の話になります。
- 構造:間取りをどこまで変えられるか。それによって、リノベ後の部屋の魅力が決まります。築年数は、融資の期間にも関わります。
- 工事:見えない部分の傷みです。追加費用は、そのまま利回りを下げます。
- お金:融資の条件と、毎月の手残りです。
資料は、購入前に確認する点として、構造・水回り・配管と配線・管理規約と建物の条件・予算の5つを挙げていました。さらに、工事業者に購入前に現地を見てもらうよう勧めています。Kさんは迷いました。業者を手配している間に、ほかの人の申込が入るかもしれないからです。それでも、工事費が読めないまま買うほうが危ないと考え、業者に内見へ同行してもらいました。
3. 現地確認:共用部・管理状態・大規模修繕
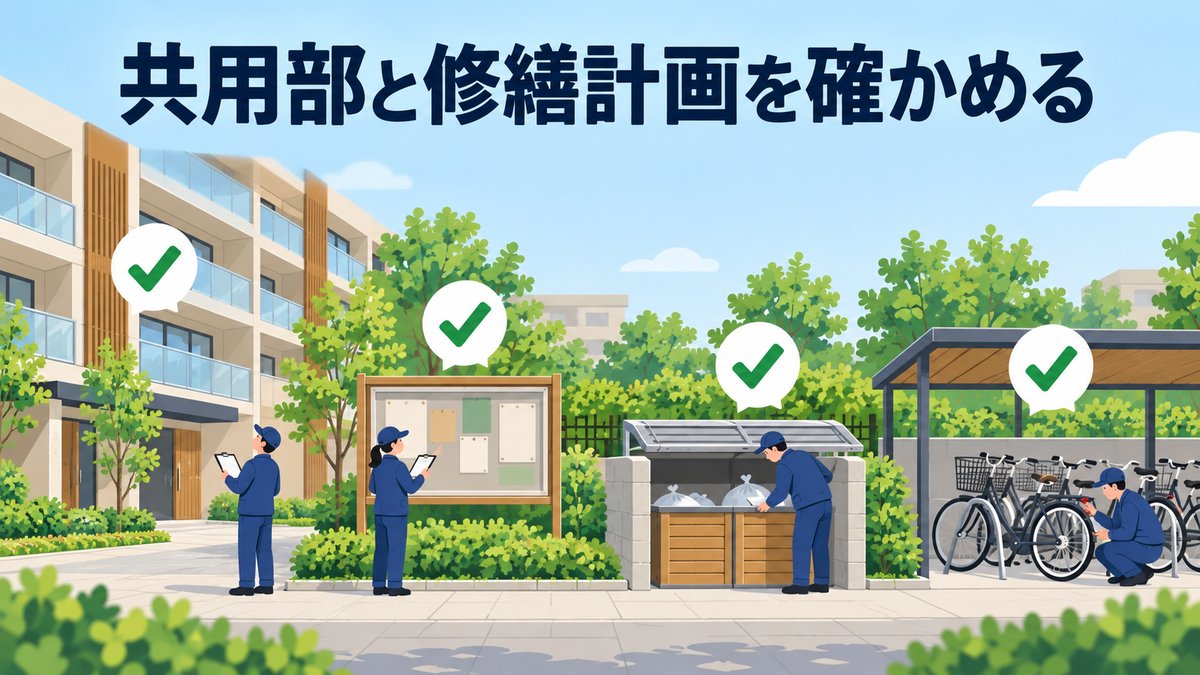
【資料】共用部のチェック項目として、資料は次のものを挙げています。大規模修繕の履歴と計画、外壁のひび割れ、管理人が常駐しているか、清掃の状態、掲示板、ゴミ置き場、放置自転車です。
共用部の清掃は行き届いていて、ゴミ置き場も整っていました。気になったのは掲示板です。修繕積立金の見直しを議題にした、総会の案内が貼られていました。長期修繕計画を取り寄せると、次の大規模修繕が数年後に予定されていました。Kさんは「月々の負担は、今の金額のままでは済まないかもしれない」と考え、この点を収支の弱気シナリオに入れることにしました。あわせて、資料が中古で見落としやすいとするハザード情報と地盤データを確かめ、価格交渉の余地も聞きました。
4. 資金計画:投資用の融資で組む
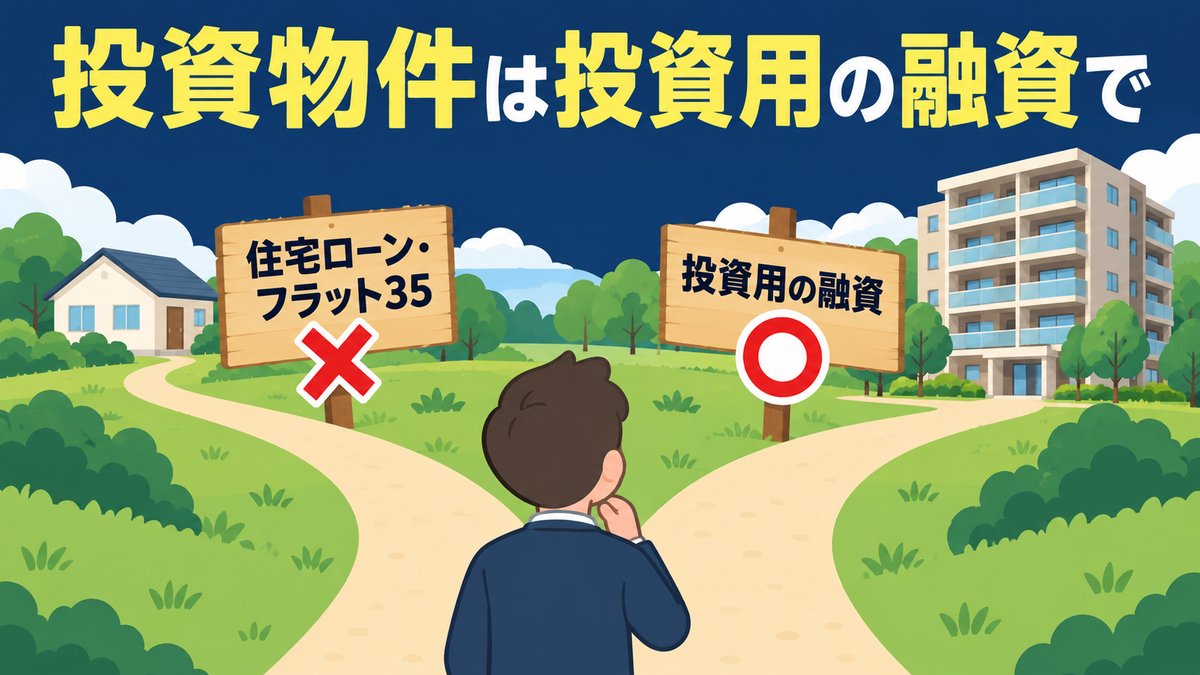
最初に確かめたのは、ローンの種類です。フラット35は、住宅金融支援機構が、投資用の物件には使えないこと、目的と違う使い方をすれば契約違反として残りの借入の一括返済を求めることを明示しています。民間の住宅ローンも、多くは自分や家族が住む家に限っています。賃貸に出すなら、はじめから投資用の融資で組みます。
【資料】資料にある借入の目安(年収の5〜7倍程度、金融機関や条件で異なる)と、審査のポイント(年収と安定性、勤務先・雇用形態、勤続年数、ほかの借入、完済時の年齢、物件の担保評価)は、住まいのローンの話です。
一般に、投資用の融資ではこれに加えて物件の収益性や自己資金も見られることが多く、住まい向けより金利は高め、築古では返済期間も短めになりやすいといわれます。条件は金融機関や商品によって異なります。
【資料】資料の試算例は、物件2,800万円+リノベ700万円+諸経費350万円(約10%)=3,850万円、頭金300万円、借入3,550万円、金利1.0%の変動・35年返済で、月の返済は約10万円です。ただし、これは住まい向けで、金利が変わらない前提の試算です。Kさんは総額の組み立て方だけを借り、金利と期間は投資用の【仮定】に置き直しました(6章)。
もう一つ大事なのが、借入に入れる範囲です。物件価格だけで借りると、リノベ費用を自己資金で払うことになり、手元資金が一気に減ります。Kさんは購入前に、設計費を含むリノベの見積もりを業者から取りました。そのうえで、物件とリノベをまとめて借りられるかを金融機関に相談しました。追加工事に備えた予備費も、別に取り分けます。投資用の融資は金利が高めになりやすく、返済が重くなることがあります。空室や修繕が重なっても生活に響かない、余裕のある資金で進めることが前提です。
5. リノベの判断:部分/フル/スケルトン
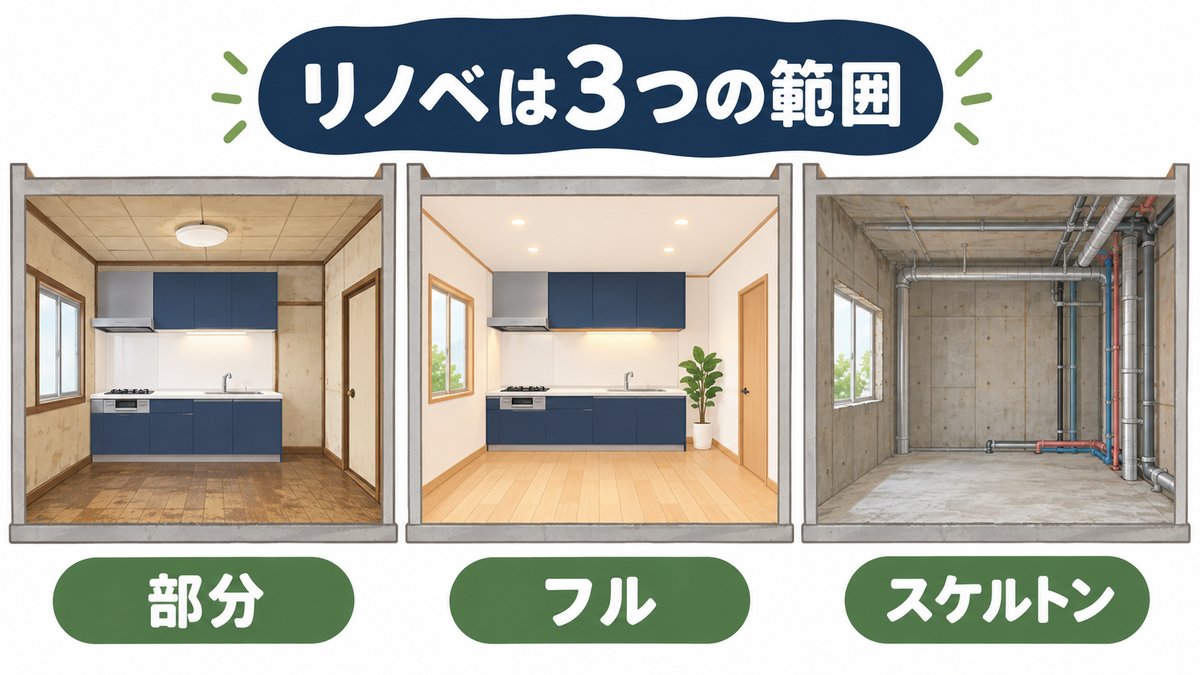
【資料】専有60〜65㎡前後のリノベ費用の目安は、次のとおりです。費用は、築年数・構造・設備の状態・仕様によって変わります。また、リノベできる範囲が管理規約で制限されることがあります。
| 種類 | 費用の目安 |
|---|---|
| 部分リノベ | 約200〜500万円 |
| フルリノベ | 約600〜1,200万円 |
| スケルトンリノベ | 約1,000〜1,800万円 |
業者の見立てでは、専有部の配管の交換範囲でフルか部分かが分かれます。管理規約には床材の遮音の基準がありました。
リフォーム業者の探し方や、費用が後から増えないための注意点は、「リフォーム業者の選び方:相見積もりと、費用が後から増えないための3つの約束」にまとめています。
Kさんがもう一つ重く見たのは、工期です。【資料】工期は2〜3か月が目安です。
【試算】その間は家賃が入らず、返済が続きます。6章の強気の条件で計算すると、返済だけで約24〜35万円の持ち出しになります。管理費・修繕積立金もかかり続けるので、この期間の分も余裕資金から出せるようにしておきます。
6. 収支の試算(強気・弱気の比較)
試算は前提の置き方で大きく変わります(前提の見方はワンルーム投資のトラブルの記事も参考に)。
| 項目 | 強気 | 弱気 | 置いた理由 |
|---|---|---|---|
| 月額賃料【仮定】 | 13万円 | 11万円 | リノベ後の賃料として編集部が置いた想定(実際は近隣の募集賃料で確認) |
| 空室率【仮定】 | 5% | 15% | 入居者が入れ替わるときの空室を見込む |
| 年間賃料収入【試算】 | 148.2万円 | 112.2万円 | 賃料×12×(1−空室率) |
| 管理費・修繕積立金【仮定】 | 月2.5万円 | 月3.0万円 | 弱気は積立金の値上げを想定 |
| 固定資産税など【仮定】 | 年12万円 | 年12万円 | 納税通知書で要確認 |
| 賃貸管理の委託費【仮定】 | 収入の5% | 収入の5% | 一般的な委託を想定 |
| 年間経費【試算】 | 約49.4万円 | 約53.6万円 | 上の3つの合計 |
| 投資用融資の条件【仮定】 | 金利2.0%・35年 | 金利3.0%・30年 | 住まい向けより高い金利を想定。強気は住まい向けに近い期間、弱気は築古で短い期間 |
| 月の返済【試算】 | 約117,600円 | 約149,700円 | 借入3,550万円 |
| 年間返済【試算】 | 約141.1万円 | 約179.6万円 | 月の返済×12 |
| 年間手残り(税引前)【試算】 | 約−42.3万円 | 約−121.0万円 | 収入−経費−返済 |
| 表面利回り【試算】 | 約4.1% | 約3.4% | 満室時の年間賃料(156万円/132万円)÷総額3,850万円 |
この表には、原状回復費、入居者を募集する費用、所得税は入れていません。実際の手残りは、さらに少なくなる可能性があります。
強気の条件でも、手残りは赤字でした。【試算】頭金300万円と強気の融資条件はそのままで、手残りがゼロになるのは総額が約2,800万円のときです。今回の計画は、それより約1,050万円高いことになります。
7. 出口と判断:進める/もう少し確認/見送る
【仮定】10年後に、物件価格(2,800万円)の8割(強気)か6割(弱気)で売れたとします。リノベ費用の分は価格に上乗せされにくい、という編集部の弱めの想定です。【試算】売却額は2,240万円か1,680万円です。一方、10年後のローン残高は、強気の条件で約2,770万円、弱気の条件で約2,700万円残ります。売却費用を引く前でも、強気で約530万円、弱気で約1,020万円足りません。
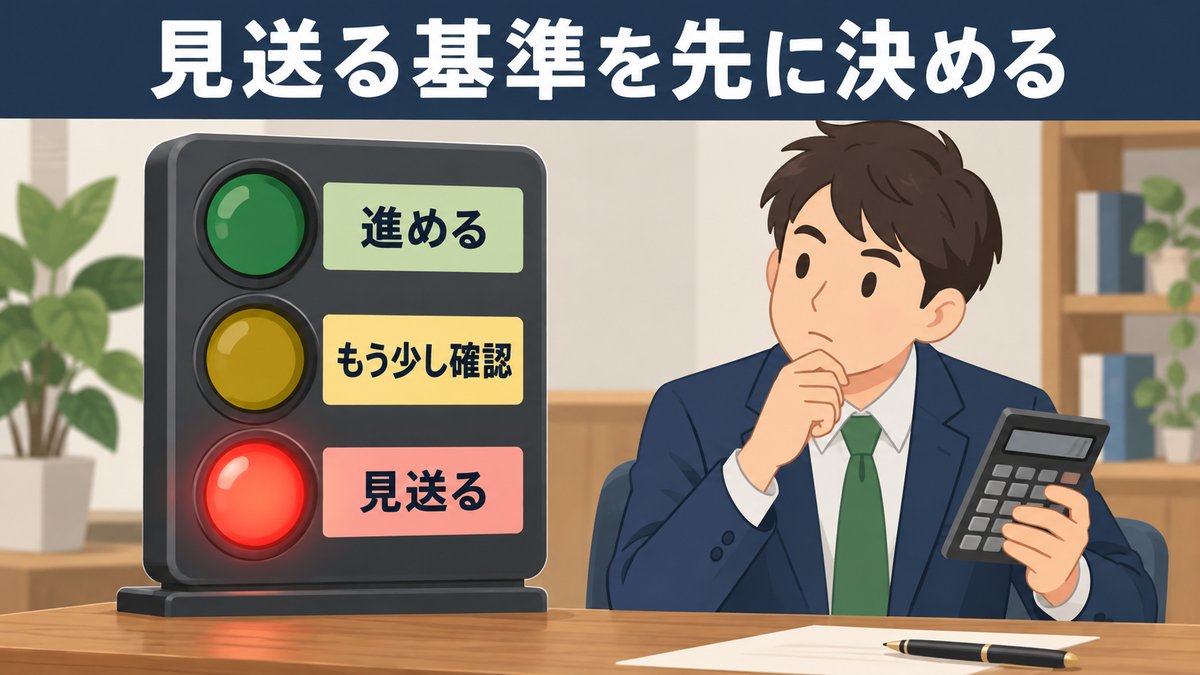
Kさんは、判断の基準を事前に決めていました。
- 進める:弱気の条件でも、手残りが大きな赤字にならない。
- もう少し確認:強気ならゼロに近づき、価格交渉やリノベの範囲で改善できる余地がある。
- 見送る:強気でも赤字が残る。または、修繕計画・管理状態・管理規約に不安がある。
今回の計画は「見送る」に当たりました。【試算】頭金300万円、諸経費は(物件価格+リノベ費用)の約10%、強気の融資条件のままとします。部分リノベ(【仮定】約300万円)に絞っても、物件価格が約2,230万円まで下がらなければ、手残りはゼロになりません。頭金を増やせば数字は改善しますが、余裕資金を超えて入れるのは本末転倒です。Kさんは今回は見送り、価格が大きく下がるなど条件が変わったら、もう一度試算し直すことにしました。
8. 振り返り:学んだこと3点
- 融資は投資用で組み、家賃で返済と経費をまかなえるかを軸にする。 住まい向けの物差しは、そのままでは使えません。
- 借入はリノベまで含めて設計する。 設計費・工事費・工期中の返済・予備費まで見込みます。
- 見送る基準は、物件を好きになる前に決めておく。 この線があったので、迷っても判断がぶれませんでした。
余剰資金で行う大切さは、不動産小口化商品のリスクを考えた記事でも取り上げています。
購入前に確認する10項目
- 賃貸需要と、10年後に売りやすいか(立地・権利関係を含む)
- 構造と、間取りをどこまで変えられるか
- 水回りと配管・配線の状態(専有部と共用部の境目も)
- 管理規約のリノベ制限(床材の遮音、工事できる範囲など)
- 大規模修繕の履歴と長期修繕計画、修繕積立金の見直しの予定
- 共用部の状態(外壁のひび割れ、管理人、清掃、掲示板、ゴミ置き場、放置自転車)
- ハザード情報と地盤データ
- 投資用の融資で組めるか(住宅ローン・フラット35は使えない)。金利・期間と、金利が上がったときの返済額
- 借入に設計費・リノベ費用を含められるか。予備費と工期中の返済を余裕資金でまかなえるか
- 強気・弱気の両方での手残りと、見送る基準(価格交渉の余地を含む)
※Kさんと物件の設定、収支の数値は、説明のために編集部が置いた仮定です。
※本記事は一般的な情報提供であり、投資・購入の勧誘や助言ではありません。最終判断はご自身で、必要に応じて専門家にご相談ください。
出典
- 住宅金融支援機構「【フラット35】の不適正利用に巻き込まれないために」(2026年11月2日確認)
参考になったら、押して教えてください(匿名・1回)
出典・参考資料
次に読むなら
リフォーム業者の選び方:相見積もりと、費用が後から増えないための3つの約束
リフォームで大切なのは、安く安心して任せられる業者選び。業者の探し方、2〜3社の相見積もり、費用が後から増えないための3つの約束(仕様を決める・追加費用の線引き・記録に残す)を、投資家への取材をもとにまとめます。