
基礎解説
目次
2027年1月から、「こどもNISA」と呼ばれる制度が始まります。プレジデントオンラインに、この制度で児童手当を積み立てに回す考え方を紹介した記事(書籍『こどもNISAのはじめ方』の内容にもとづく)が出ています。この記事では、その紹介にある考え方を手がかりに、制度のしくみと、児童手当を積み立てに回すときの考え方を、投資コムの視点で整理します。
こどもNISAとは
「こどもNISA」は通称です。金融庁や財務省の資料では、NISAのつみたて投資枠を、0歳から17歳までの未成年者に広げるものとして書かれています。確認できる内容は次のとおりです(項目ごとに出典を添えます)。
- 始まる時期:2027年1月から(金融庁)。
- 対象:0〜17歳。使えるのはつみたて投資枠だけで、成長投資枠は使えません(金融庁)。
- 上限:年間60万円まで、非課税で持てる総額は600万円まで(財務省・金融庁)。
- 口座:0〜17歳の間は、金融機関を変更できません(金融庁)。
- 運用の指図:親などの法定代理人(または、書面で委任された二親等以内の人)が行います。18歳になると、原則として本人の運用に切り替わります(日本証券業協会のQ&A)。
- お金の引き出し:12歳未満は原則できません。12歳以降は、子どもの同意があり、使いみちが子どものためであることを示す書面などを金融機関に出したときに、引き出せます(金融庁)。
- 入れるお金:子ども本人のお金(贈与されたお金など)に限ります(日本証券業協会のQ&A)。
プレジデントオンラインの記事は、非課税で運用できる期間が無期限になることも紹介しています。金融庁はNISA全体について非課税保有期間は無期限と示していますが、こどもNISA(未成年の口座)についての個別の記載は、投資コムでは確認できていません。引き出し時の課税についても、確認できていません。口座を開く前に、金融庁と金融機関の最新の案内で確かめてください。
児童手当は、どれくらいもらえるか
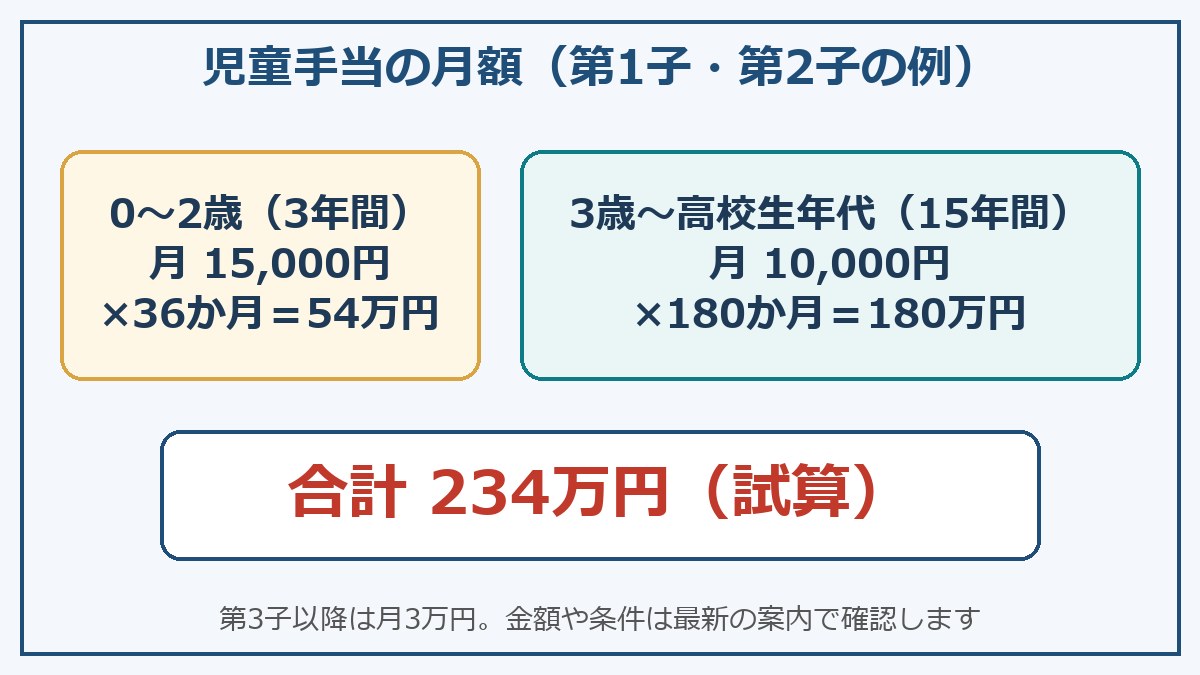
児童手当は、高校生年代(18歳になった後の最初の3月31日)まで支給されます。月額は、3歳未満が1万5000円、3歳から高校生年代が1万円で、第3子以降(上の子から数えて3人目以降)は年齢に関係なく3万円です(こども家庭庁の案内)。第1子・第2子で、0歳から高校生年代まで受け取った場合の合計は、次のように計算できます。
1万5000円×36か月+1万円×180か月=234万円。紹介記事が示す総額と同じ数字です。これは投資コムの試算で、公的な総額の目安ではありません。
積み立てに回すと、どうなるか
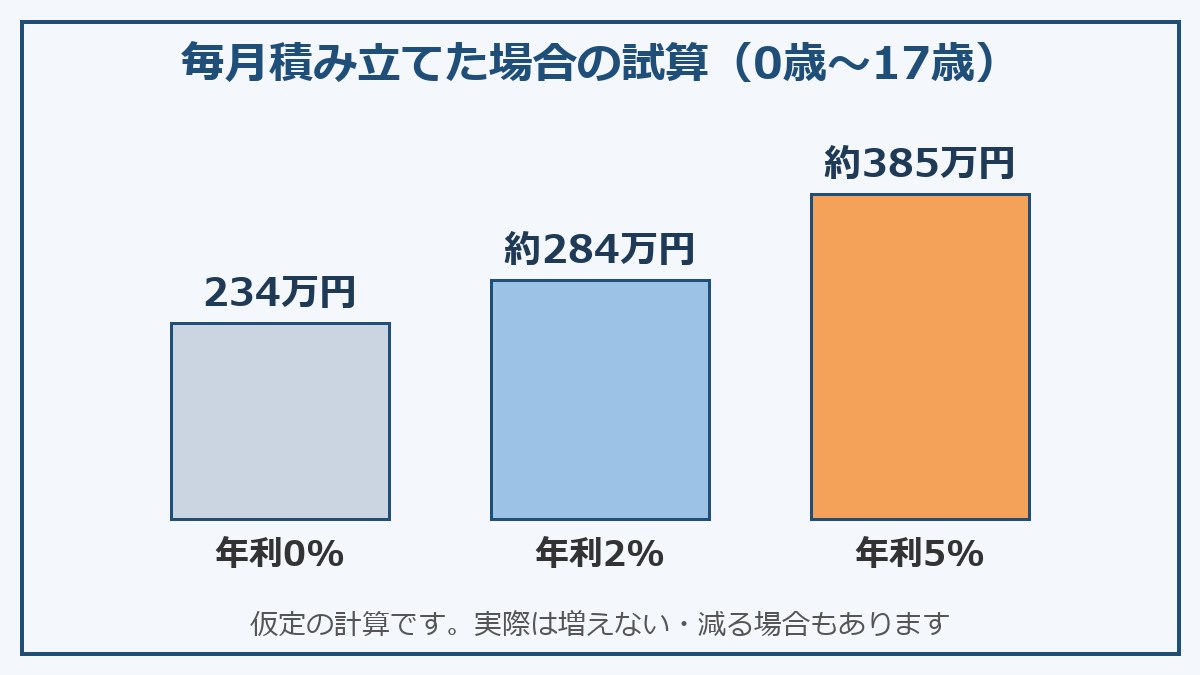
上の児童手当を、0歳から17歳まで毎月末に積み立てた場合を、投資コムで計算しました。手数料や税金は考えず、年利に相当する月利(複利)に直して計算しています。
- 年利0%(増えも減りもしない):234万円
- 年利2%:約284万円
- 年利5%:約385万円
積み立てのタイミングなど、計算の前提が違うと数字は変わります。大事なのは、これが「その利回りで運用できた場合」の仮定の計算だということです。実際の運用は毎年同じ利回りにはならず、元本を下回ることもあります。年利0%の234万円より、結果が少なくなる場合もあります。
児童手当を積み立てに回す前に確かめたいこと
- 家計に余裕があるか。児童手当は、子どもの生活や教育にも使える収入です。紹介記事の見出しにある「家計から1円も出さず」という言い方は、児童手当を使う予定に入れていない場合の話です。家計が苦しいときは、無理に回さないでください。
- 生活費の備えが先。投資とは別に、生活防衛資金を確保します。
- 自動で積み立てる。紹介記事は、児童手当が振り込まれる口座から自動で積み立てる「先取り投資」を勧めています。使いすぎを防ぐ工夫として、参考になります。
- お金は子どもに帰属する。こどもNISAに入れたお金は、子ども本人のものとして扱われます。親が自由に使えるお金ではありません。贈与税の扱いは、国税庁や税理士に確認してください。
- 年60万円の枠に収まるか。第1子・第2子の児童手当は、年12万〜18万円で、年間の上限より小さい金額です。
使う時期が近づいたら
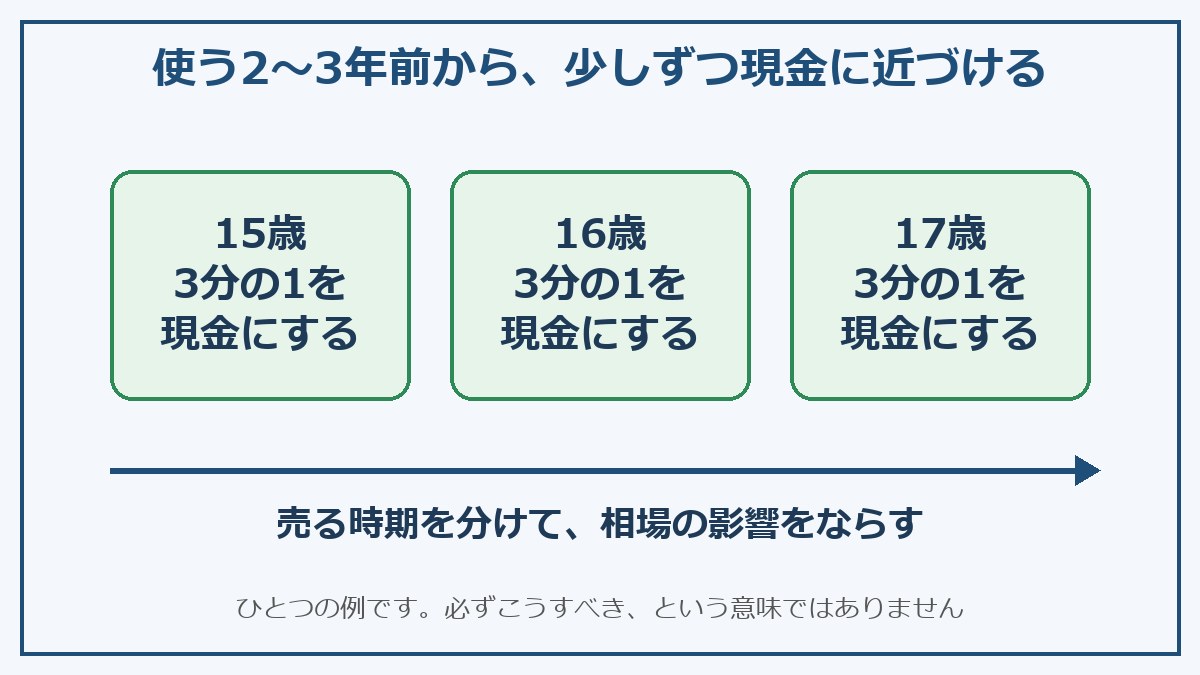
進学でお金を使う時期は、あらかじめ決まっています。使う直前に相場が急に下がると、目減りした状態で売らざるをえません。使う2〜3年前から、たとえば15歳、16歳、17歳で3分の1ずつ売却して現金にする方法があります。売る時期を分けると、売却時の相場の影響をならせる場合があります(急落を避けられるとは限りません)。急に下がったときの考え方は株価が急落したときの心得、取り崩し方は積立投資の取り崩し方で整理しています。
教育費は、いくらかかるか
紹介記事は、文部科学省や日本学生支援機構の調査をもとに、幼稚園から大学まですべて国公立なら約921万円、すべて私立で大学が理系なら約2672万円と、その差が1700万円以上になると説明しています。この数字は、投資コムで計算し直していません。文部科学省の「子供の学習費調査」は、2026年1月に一部の訂正が出ているので、最新の数字は文部科学省の公表ページで確認してください。進学先によって、必要な金額は大きく変わります。
始める前の3つの問い
- 児童手当を回しても、家計と生活費の備えは足りているか。
- お金を使う時期(進学)まで、あと何年あるか。
- 使う2〜3年前から、どう現金に近づけるか。
制度のしくみの全体像は新NISAの仕組み、積み立ての考え方は長期・積立・分散とは?が参考になります。
参考にした情報
- プレジデントオンライン:こどもNISAで児童手当を運用する考え方を紹介した記事(書籍『こどもNISAのはじめ方』にもとづく)
- NISAを知る(金融庁)
- 令和8年度税制改正の大綱の概要(財務省)
- NISAに関するQ&A(日本証券業協会)
- 児童手当制度のご案内(こども家庭庁)
- 令和5年度 子供の学習費調査(文部科学省)
教育目的の読み物で、投資の助言ではありません。特定の商品や売買をすすめるものではありません。試算は説明のための仮定の数字で、将来の成果を約束するものではありません。制度の内容は変わることがあるため、口座を開く前に最新の案内をご確認ください。
参考になったら、押して教えてください(匿名・1回)
次に読むなら
新NISAの仕組みを整理する:非課税枠・上限・保有期間の基本
新NISAの2つの枠、年間投資上限、生涯の非課税保有限度額、枠の再利用という基本構造を整理します。
関連記事
企業型確定拠出年金(企業型DC)の基本:仕組み・運用・受け取りの整理
企業型DCの仕組み、運用商品の選び方の視点、受け取り方と注意点を一般論として整理する。
NISAの成長投資枠を使うときに注意したいこと:対象・上限・売却後の枠
新NISAの成長投資枠について、対象商品・枠の使い方・売却後の扱い・損益の注意点を中立的に整理する。
積立額の決め方:収入・支出・目的から逆算する考え方
毎月の積立額を、手取り収入・支出・目的の3方向から考え、無理のない金額を仮の数字で整理する。
つみたて投資枠と成長投資枠の違いを比べる:対象・買い方・上限
新NISAの2つの枠について、年間上限や使い方の違いを表で整理し、選ぶ際の視点をまとめます。