
基礎解説
不動産小口化商品のリスクを架空のストーリーで解説。高い利回り、会社への信用、倒産時に戻らない可能性、余剰資金で行う前提を整理。
目次
「実物の不動産は大きなお金がかかる。でも、小口なら少額から始められる」。不動産小口化商品は、そんな言葉で紹介されることがあります。実物への投資と比べて取り組みやすいのは確かです。けれど、取り組みやすいことと、リスクが小さいことは別です。他の投資商品と同じように、注意すべき点があります。
この記事は、編集部がまとめたものです。登場する人物と会社は、すべて架空です。「こんなふうに気持ちが動きやすい」という場面を、ストーリーにしました。特定の商品の購入や見送りをすすめる内容ではありません。
ストーリー:「毎月、分配金が入るんだって」
1 昼休みの、うれしそうな顔
会社員の田辺さん(48歳・架空)は、ある日の昼休み、同僚の佐伯さんからこう言われました。
「ねえ、不動産の小口化商品って知ってる? 年6%の分配金が、毎月入るんだよ。去年から入れてて、本当に毎月振り込まれてる」
年6%。銀行の預金とは、まるで違う数字です。田辺さんが500万円を預けたら、単純に計算して年に30万円。毎月2万5千円。心がぐらっと動きました。
2 SNSには「儲かった」の声があふれていた
その夜、田辺さんはSNSで「小口化 分配金」を検索してみました。「今月も分配金が入りました」「配当生活、始まりました」。うれしそうな投稿が、次々に出てきます。
「みんなが入れているなら、大丈夫なのかな」「乗り遅れたら、もったいないかも」。そんな気持ちが、むくむくとわいてきました。パンフレットを取り寄せると、翌日、営業の担当者から電話が来ました。
「今回の募集は、あと少しで締め切りです。早めに決めると安心ですよ」
3 ふと、「なぜ?」と思った
電話を切ったあと、田辺さんは、はっとしました。「なぜ、そんなに急ぐんだろう」。そして、もう一つ。「なぜ、この会社は、銀行より、ずっと高い分配金を出せるんだろう」。
みんなが買うから。知り合いに勧められたから。人が儲けている投稿を見て、自分も同じ思いをしたいから。どれも、自分の気持ちの話で、商品そのものの話ではありません。田辺さんは、ノートを開いて、「分からないこと」を書き出してみました。
4 調べてみると、見えてきたこと
田辺さんは、パンフレットや「重要事項説明書」を、一つずつ読み直しました。すると、気づいたことがありました。
- 「元本保証」とは、どこにも書いていない。分配金のもとは、対象の不動産から入る賃料などです。空室が増えたり、賃料が下がったりすれば、分配金は変わることがあります。
- 途中で、すぐに解約できるとは限らない。解約や譲渡に、条件や期間の決まりがある商品もあります。重要事項説明書で、確認しておきたい点です。「お金が急に必要になったとき」に、すぐ戻ってくるとは限りません。
- 会社のしくみは、商品ごとに違う。不動産小口化商品を売るには、不動産特定共同事業法にもとづき、事業の形に応じた許可・登録・届出などが必要です(詳しくは国土交通省の案内を参照)。ただし、許可や届出があるからといって、元本が守られるわけではありません。また、事業者が倒産したとき、集めたお金がどう扱われるかは、商品のしくみによって変わります。倒産しても影響を受けにくくした「倒産隔離」のしくみがある商品と、ない商品があります。ただし、倒産隔離があっても、元本が保証されるわけではありません。説明書で、どちらのしくみかを確認してください。
- 高い利回りには、理由がある。一般に、利回りが高い背景には、立地が不便で賃貸需要が弱い、空室が長引きやすい、運用が難しいといった事情があることがあります。分配金が高いこと自体が、リスクの高さを映している可能性があります。
田辺さんは、担当者にいくつか質問をしてみました。「この分配金は、何から払われますか」「会社の財務状況は、どこで見られますか」「途中で解約したいとき、いつ、いくら戻りますか」「会社が倒産したら、私のお金はどうなりますか」。
答えを聞きながら、分からないところは、はっきり「分かりません」と言うことにしました。説明があいまいなら、それも判断の材料になります。
5 田辺さんが出した答え
田辺さんは、最後に、もう一度自分に聞きました。「このお金が、もし戻ってこなくなったら、生活は困らないか」。
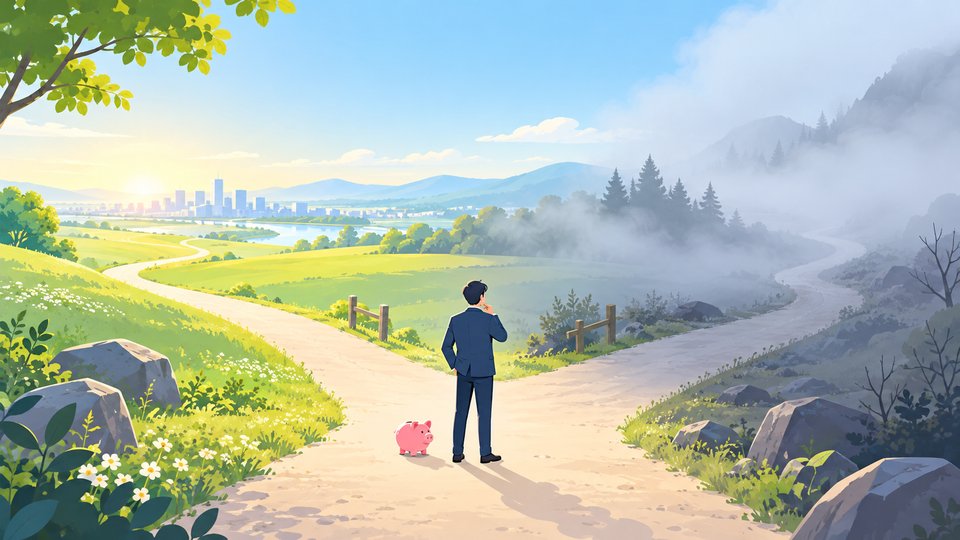
500万円は、子どもの教育費と老後のために置いているお金でした。それを使うのは、ちがう、と思いました。田辺さんは、その募集には申し込まないことにしました。
数日後、佐伯さんに話すと、こう言われました。「そうか、慎重だね。でも、僕は入れて良かったと思ってるよ」。田辺さんは、「そうだね。ただ、自分は、納得できるまで調べたかっただけだよ」と答えました。どちらが正解、という話ではありません。大事なのは、自分で理由を持って決めることです。
※申し込む・申し込まないのどちらかをすすめるものではありません。
現実の出来事:行政処分から、許可の取消しまで
小口化商品をめぐっては、実際に行政処分が出た例があります。ここでは、公表されている事実だけを、出典つきで紹介します。事業者の主張は、各社の発表をご確認ください。
- 2024年6月17日:東京都は、「みんなで大家さん」の販売会社(みんなで大家さん販売株式会社)に、不動産特定共同事業法にもとづく処分を行いました。報道では、30日間の業務停止と伝えられています。理由は、成田空港周辺の開発プロジェクトで、事業プランの変更が対象の土地の資産性に大きく影響すると認識しながら、重要な事項を投資家に説明しなかったことなどと報じられています(Traicy、2024年6月20日付)。事業者は処分の効力停止を東京地裁に申し立て、地裁が認めたとも報じられています。
- 2026年9月1日:東京都は、同じ販売会社の不動産特定共同事業の許可を取り消し、指示を出しました(東京都の報道発表)。大阪府も、同日、ファンドの営業者である都市綜研インベストファンド株式会社の許可を取り消しました(大阪府の報道発表)。東京都の発表では、処分理由として、対象不動産の賃料がテナントから一定期間支払われていなかったのに、契約前に渡す書面の「賃料支払状況」欄に「該当なし」と書いて説明し、投資家を誤認させたこと、2024年6月の処分のあとに定めた再発防止策を販売時に実施していなかったことなどが挙げられています。
許可の取消しは、新しく募集や販売ができなくなる処分です。すでに出資した人のお金が、そのまま戻ることを意味するものではありません。償還(出資金が戻ること)の状況は、事業者ごと・商品ごとに違い、日々変わります。最新の状況は、必ず、東京都・大阪府の公表資料と、各事業者の発表でご確認ください。
ここから学べることは、特定の会社のよしあしだけではありません。賃料が入っていない、計画が途中で変わるといった大事なことが、販売の時点で、投資家に十分に伝わるとは限らないということです。そして、会社が処分を受けたり、事業を続けられなくなったりしたときには、出資したお金が予定どおりに戻らないおそれがあります。説明書の「賃料の支払状況」「変更があったときの扱い」「償還の条件」は、必ず自分の目で確認しておきたい項目です。
高い利回りを見たときに、立ち止まる5つの質問
- なぜ、その利回りが出せるのか。対象の不動産の立地・用途・賃料の根拠は、説明されているか。
- 私は、なぜ買おうとしているのか。「みんなが買うから」「知り合いに勧められたから」「人が儲けているのを見たから」だけになっていないか。
- 会社を、どこまで信用できるか。許可・届出の種類、財務の公開状況、過去の行政処分の有無を、自分で確かめたか。
- 会社が倒産したら、どうなるか。倒産隔離のしくみはあるのか。ない場合、お金が戻らない可能性を理解しているか。
- お金が戻らなくなっても、生活は大丈夫か。解約できない期間があっても困らない、余剰資金か。
急かされたときほど、一歩立ち止まる合図です。「今日中に」「あと少し」という言葉は、あなたが調べる時間を減らします。急かされたときは、いったん持ち帰って、確認する時間を取りましょう。
投資商品は「最悪、戻ってこない」を知ったうえで、余剰資金で
不動産小口化商品に限らず、投資商品には、元本が戻らないことがあります。会社がつぶれてしまえば、集めたお金が戻らないこともあります。購入するかどうかを考えるときは、次の点を理解しておくことが大切です。
- リスクを理解したうえで、自分の判断で決める。
- 最悪の場合、戻ってこない可能性があることを受け入れる。
- 生活費・教育費・近いうちに使うお金ではなく、余剰資金で行う。
- 一つの会社・一つの商品に、お金を集中させすぎない。
ある不動産会社のコラム(日本財託、2024年8月22日)は、小口化商品には年6〜7%をうたうものがあること、高い利回りの物件は賃貸需要が弱い地域になりやすく、空室が長引くおそれがあることを指摘しています。ただし、このコラムは、実物の不動産投資を扱う会社が書いたものです。実物の不動産にも、空室・修繕・ローンなどのリスクがあります。どちらが良い・悪いと決めつけず、ご自身で比べて考えてください。
まとめ
- 小口化商品は、実物不動産より取り組みやすい。ただし、他の投資商品と同じように、注意すべき点がある。
- 高い利回りは、高いリスクの裏返しかもしれない。理由を確かめる。
- 「みんなが買う」「知り合いの勧め」「人が儲けた投稿」で動きたくなったときこそ、一歩立ち止まる。「なぜ」と疑問を持つ。
- 会社をどこまで信用できるか。倒産したとき、お金が戻らない可能性がある。
- 最悪、戻ってこないことを知ったうえで、余剰資金で。
※この記事は教育目的の情報で、特定の商品の購入や売却をすすめるものではありません。ストーリーの人物・会社は架空です。制度や商品の内容は、事業者ごとに違い、変わることがあります。実際の判断は、重要事項説明書などの最新の資料を確認し、必要に応じて専門家に相談したうえで、ご自身の責任で行ってください。
出典
- 日本財託 不動産投資コラム(メールマガジン、2024年8月22日)(2026年11月1日確認)
- Traicy「『みんなで大家さん』運営会社、行政処分に見解…」(2024年6月20日付)(2024年6月の東京都の処分と東京地裁の効力停止について。2026年11月1日確認)
- 東京都 報道発表(2026年9月1日、不動産特定共同事業に係る許可の取消し及び指示)(2026年11月1日確認)
- 大阪府 報道発表(2026年9月1日、不動産特定共同事業者に対する処分)(2026年11月1日確認)
- 国土交通省 不動産特定共同事業の案内ページ(許可・登録・届出の区分)(2026年11月1日確認)
参考になったら、押して教えてください(匿名・1回)
次に読むなら
リフォーム業者の選び方:相見積もりと、費用が後から増えないための3つの約束
リフォームで大切なのは、安く安心して任せられる業者選び。業者の探し方、2〜3社の相見積もり、費用が後から増えないための3つの約束(仕様を決める・追加費用の線引き・記録に残す)を、投資家への取材をもとにまとめます。
関連記事
築古の区分を「買ってリノベして貸す」か。埼玉都民の会社員投資家が4つの視点でたどった判断
築古の区分マンションを買ってリノベし、貸すかどうか。埼玉都民の会社員投資家が、現地確認、投資用融資での資金計画、強気と弱気の収支試算をたどります。そのうえで「強気でも赤字なら見送る」という基準で判断します。
空き家再生の戸建て賃貸を探すコツ:近くにアパートが2、3棟あるかを見る
空き家再生の戸建て賃貸で、近くにアパートが2、3棟あるかを需要の手がかりにする投資家の見方と、買う前の確認のしかた。
不動産投資の物件の探し方:ポータルサイトの使い方と、安く買う・現地を見る心がけ
ポータルサイトでの物件の探し方、いかに安く買うか、オーナーチェンジ物件の売却理由、現地・現物を見る大切さを、投資家への取材をもとに紹介。
競売・公売で不動産を買うには:初めての競売物件を、BITで見てみる
競売サイトBITで物件を見るところから、入札のしくみ、高値づかみを避ける考え方、注意点、公売の見方までを、投資家への取材をもとに紹介。